Cashback Hartanah
di Malaysia.
Fahami hartanahnya.
Fahami pembiayaannya.
Fahami cashback anda.
Membeli hartanah ialah keputusan kewangan yang besar. Jika hartanah menawarkan cashback, jangan hanya bertanya “Berapa cashback yang saya boleh dapat?”
Fahami hartanah yang dibeli, jumlah pinjaman, ansuran bulanan dan cara cashback diberikan. Di Citi Harta Tanah, kami bantu anda melihat keseluruhan urusan sebelum membuat keputusan.
Pilihan hartanah
Kenali hartanah sebenar yang anda beli.
Panduan pembiayaan
Fahami anggaran pinjaman dan ansuran bulanan.
Terma transaksi yang jelas
Semak syarat cashback dan dokumen pembelian.
Apa sebenarnya
cashback hartanah?
Ia ialah pembelian hartanah yang datang dengan insentif tambahan. Transaksi terpilih mungkin menawarkan cashback atau rebat daripada pemaju atau penjual, bergantung pada hartanah dan terma yang dipersetujui.
Anda tetap membeli hartanah melalui urusan yang sah. Jika menggunakan pembiayaan bank, anda masih perlu membayar pinjaman perumahan. Cashback ialah bahagian berasingan dalam transaksi yang mesti diterangkan dan direkodkan dengan betul.
Insentif mungkin mengurangkan kos efektif hartanah atau melibatkan bayaran berasingan yang didokumenkan. Jumlah, masa dan caranya mesti selaras dengan syarat pembiayaan serta dokumen undang-undang.
Empat perkara yang perlu difahami
- 01
Hartanah
Apa yang dibeli dan harga pembelian sebenar.
- 02
Perjanjian
Terma pembelian, kos dan insentif secara bertulis.
- 03
Pembiayaan bank
Pinjaman diluluskan, ansuran dan syarat bank.
- 04
Potensi cashback
Cara manfaat diberikan dan bila ia dijadualkan.
Semua ini sebahagian daripada transaksi yang sama, bukan jaminan kelulusan atau pembayaran.
Dah jumpa hartanah yang diminati?
Tanya lima soalan ini dahulu.
- Berapakah harga pembelian sebenar?
- Berapa pembiayaan yang bank boleh luluskan?
- Apakah cashback atau rebat yang direkodkan?
- Berapa wang yang perlu saya sediakan?
- Berapa komitmen bulanan saya?
“Jangan beli hanya kerana cashback menarik. Pastikan keseluruhan urusan sesuai dengan kemampuan dan keperluan anda.”
Contoh mudah
cashback hartanah.
Harga hartanah, potensi cashback dan ansuran bulanan ialah angka yang berbeza. Kira secara berasingan.
Contoh ilustrasi kondominiumAndaian pinjaman
- Kadar faedah tahunan
- 4.0%
- Tempoh pinjaman
- 35 tahun
- Jumlah pinjaman
- RM400,000
Semua angka ialah andaian untuk penerangan sahaja. Foto ini bukan tawaran hartanah berharga RM500,000.
Harga hartanah yang digunakan dalam contoh.
Insentif transaksi yang mungkin ditawarkan, bukan pinjaman tambahan atau jaminan wang masuk ke akaun.
Pinjaman yang perlu dibayar dalam contoh ini. Ini andaian berasingan, bukan “harga tolak cashback”.
Berdasarkan RM400,000 selama 35 tahun pada kadar 4.0% setahun.
Cara insentif diuruskan sangat penting
Manfaat bergantung pada cara ia direkodkan dan digunakan. Potongan, rebat atau pembayaran perlu didedahkan serta diuruskan dengan betul dalam pembiayaan dan dokumen undang-undang.
Pinjaman ini contoh sahaja, bukan kelayakan automatik
Bank mungkin menilai harga hartanah, harga bersih selepas insentif, nilai pasaran dan kelayakan anda secara berbeza. Kelulusan sebenar boleh lebih tinggi atau rendah. Kadar dan ansuran juga boleh berubah mengikut produk pembiayaan.
Bagaimana jika disewakan?
Andaikan sewa diterima ialah RM1,600 sebulan.
Anda perlu tambah kira-kira RM171 sebulan, sebelum kos hartanah lain. Penyelenggaraan, pembaikan, insurans, cukai, tempoh tanpa penyewa dan kos lain boleh menambah komitmen anda.
Cashback ialah potensi manfaat transaksi. Sewa pula ialah wang yang mungkin diterima daripada penyewa setiap bulan. Jangan gabungkan kedua-duanya ketika mengira aliran tunai sewa bulanan.
Tawaran cashback yang baik juga mesti
datang dengan hartanah yang sesuai.
Cashback mungkin menarik perhatian, tetapi hartanah itu tetap perlu memenuhi keperluan anda. Ini empat perkara yang kami cadangkan untuk disemak.
Adakah anda masih berminat tanpa cashback?
Semak lokasi, keadaan, kemudahan berdekatan dan akses. Fikirkan kesesuaian untuk didiami atau disewakan. Cashback tidak menjadikan hartanah yang tidak sesuai sebagai pilihan yang baik.
Mampukah anda membayar jika tiada penyewa?
Kira ansuran bersama komitmen sedia ada. Sediakan ruang untuk penyelenggaraan, pembaikan, insurans, cukai dan bulan tanpa penyewa. Jangan bergantung pada cashback untuk menampung kekurangan jangka panjang.
Apa yang akan diterima, dan bila?
Tanya siapa pemberi insentif, cara ia direkodkan, syarat dan masa pembayaran. Semak kesannya terhadap harga pembelian, pembiayaan bank serta dokumen undang-undang.
Apa yang perlu dibayar sebelum selesai?
Minta pecahan bertulis untuk deposit, yuran guaman, duti, kos pembiayaan dan caj lain. Ketahui bayaran yang perlu didahulukan. Cashback tidak secara automatik menghapuskan kos ini.
Kami bantu anda
fahami setiap butiran.
Citi Harta Tanah membantu anda memahami hartanah dan transaksi. Ambil masa untuk bertanya sebelum membuat keputusan.
- 01
Kongsi rancangan anda
Beritahu bajet, komitmen dan sama ada untuk duduk sendiri atau disewakan.
- 02
Lihat hartanah yang sesuai
Kami bincangkan lokasi, harga, keadaan dan maklumat tersedia. Minta lawatan dan sahkan ketersediaan terkini.
- 03
Bincangkan pembiayaan
Kami terangkan maklumat untuk perbincangan awal kelayakan. Bank membuat penilaian sendiri dan menentukan kelulusan pinjaman.
- 04
Semak dokumen
Semak harga pembelian, insentif, kos dan syarat bersama bank serta profesional undang-undang sebelum memberi komitmen.
- 05
Selesaikan urusan & rancang seterusnya
Lengkapkan proses pembelian dan pembiayaan. Cashback mengikut syarat serta jadual bertulis. Rancang ansuran dan kos pemilikan berterusan.
Pilih hartanah dahulu.
Kemudian semak butirannya.
Penyenaraian ini berasingan daripada contoh andaian di atas. Sahkan harga, ketersediaan dan terma insentif terkini dengan pasukan kami.
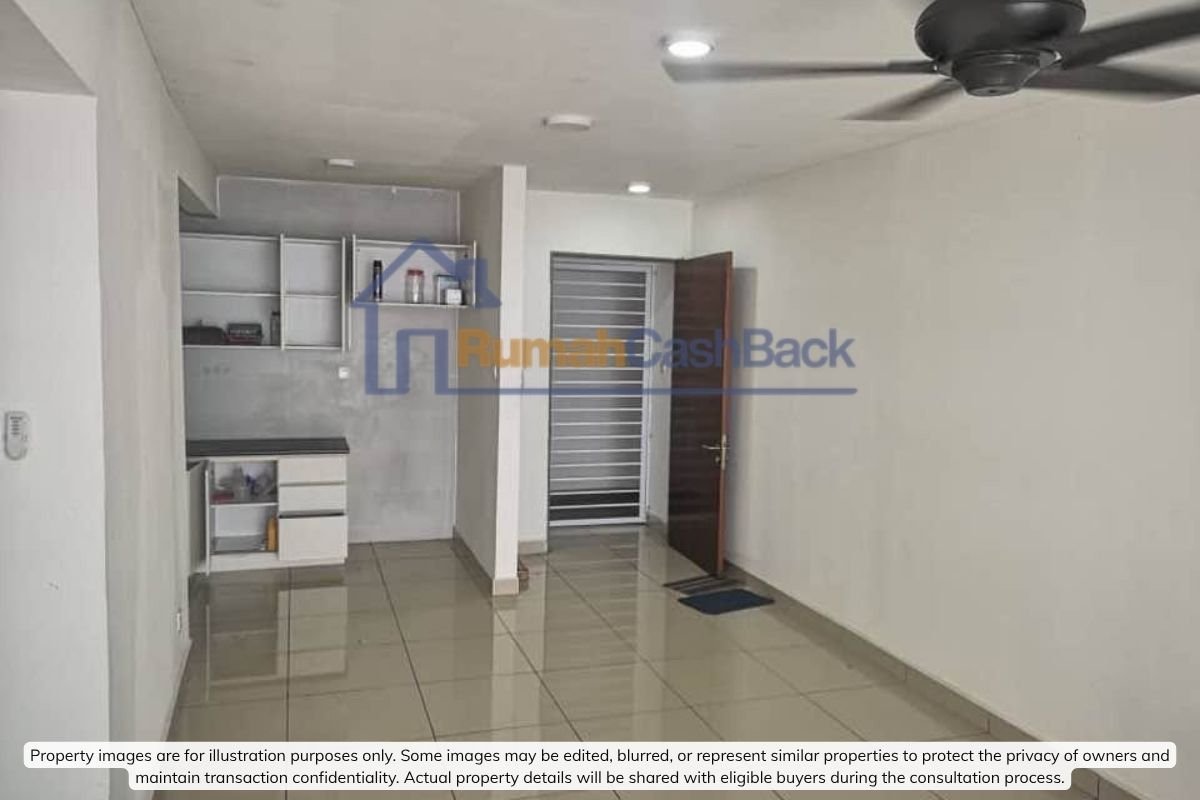 Pegangan bebas · Subsale
Pangsapuri di Subang Jaya
Subang Jaya
3 bilik tidur · 2 bilik air · 1150 kaki persegi
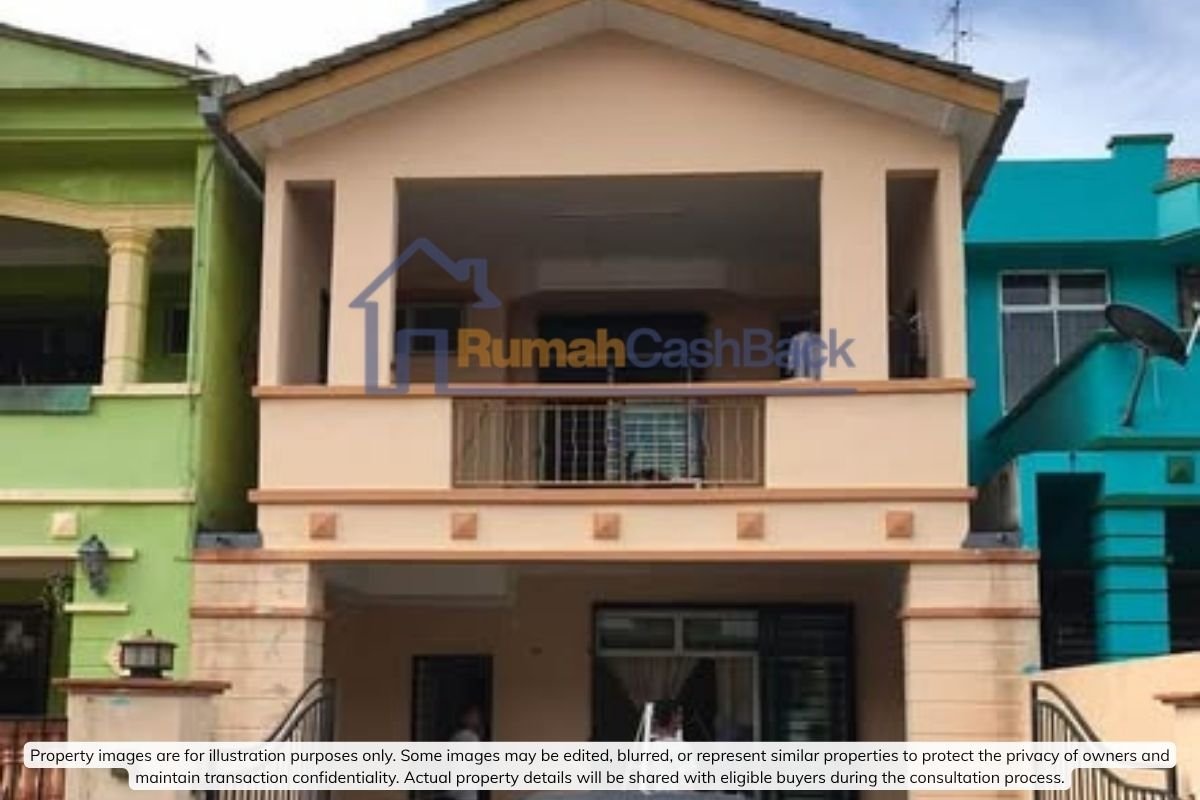 Pegangan bebas · Subsale
Rumah bertanah di Serdang
Serdang
4 bilik tidur · 3 bilik air · 2470 kaki persegi
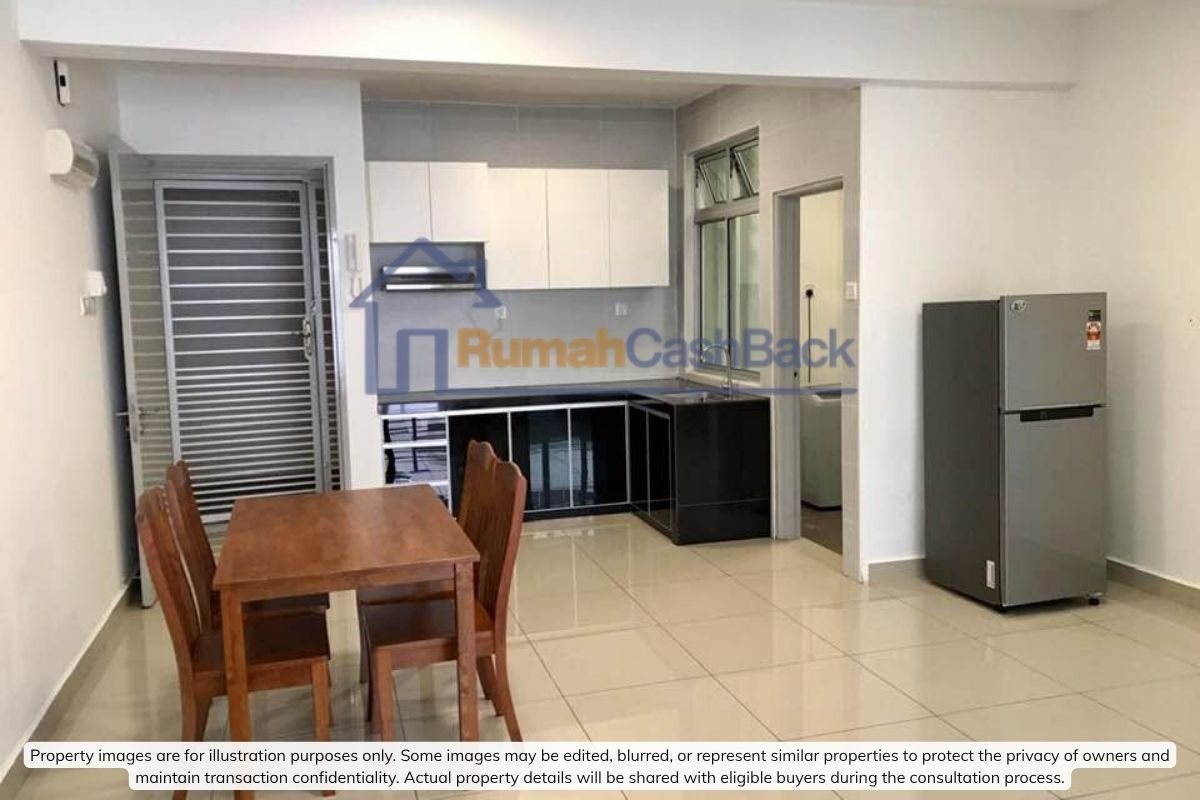 Pegangan bebas · Subsale
Kondominium di Cyberjaya
Cyberjaya
2 bilik tidur · 2 bilik air · 950 kaki persegi
Sebelum anda
melangkah lebih jauh.
Anda tidak perlu menguasai semua istilah hartanah sebelum menghubungi kami. Mulakan dengan perkara yang anda ingin tahu.
Tanya pasukan kamiAdakah semua orang layak membeli hartanah cashback?
Tidak. Hartanah, terma transaksi dan kedudukan kewangan anda semuanya diambil kira. Perbincangan awal bukan kelulusan pinjaman. Keputusan dibuat oleh bank.
Adakah cashback bermaksud tak perlu wang pendahuluan?
Tidak. Anda mungkin masih perlu sediakan deposit, yuran guaman, duti dan caj lain. Minta pecahan penuh serta tarikh pembayaran bagi hartanah berkenaan.
Siapa membayar cashback dan bila saya akan menerimanya?
Ia bergantung pada persetujuan dengan pemaju atau penjual. Minta jumlah, pembayar, syarat dan jadual secara bertulis. Jangan anggap kelulusan pinjaman sahaja sudah membolehkan bayaran.
Mengapa bank perlu tahu tentang insentif ini?
Pembiayaan perlu dinilai berdasarkan butiran transaksi sebenar. Tanya bank dan peguam tentang cara mendedahkan insentif dalam dokumen. Jangan sembunyikan atau bergantung pada janji lisan di luar perjanjian.
Bolehkah cashback menampung ansuran bulanan saya?
Insentif transaksi bukan pendapatan berulang. Walaupun anda menerima tunai, pinjaman tetap perlu dibayar. Nilai kemampuan menanggung ansuran dan kos lain untuk jangka panjang.
Bagaimana jika sewa lebih rendah daripada ansuran?
Anda perlu membayar perbezaan dengan wang sendiri, bersama kos lain. Ambil kira bulan tanpa penyewa dan pembaikan. Sewa serta kadar penghunian tidak dijamin.
Adakah ini sama dengan pembiayaan semula rumah saya?
Tidak. Halaman ini menerangkan pembelian hartanah dengan kemungkinan insentif. Pembiayaan semula pula menggantikan pembiayaan bagi hartanah yang sudah anda miliki.
Apa perlu disediakan untuk perbincangan pertama?
Mulakan dengan lokasi pilihan, bajet, tujuan pembelian dan soalan anda. Kami akan terangkan maklumat yang mungkin diperlukan seterusnya. Hantar dokumen peribadi hanya melalui saluran yang dipersetujui.