马来西亚
房产现金回扣。
先了解房产。
再看清贷款。
也要问清现金回扣。
买房是一项重要的财务决定。看到房产有现金回扣时,不应只问 “我可以拿到多少现金回扣?”
您还需要了解买的是什么房产、需要借多少、每月供多少,以及现金回扣如何处理。Citi Harta Tanah 会协助您看清整笔交易,再作决定。
挑选房产
了解您实际购买的房产。
了解贷款
看清预计贷款额与每月供款。
明确交易条款
了解现金回扣条件及买卖文件。
究竟什么是
房产现金回扣?
部分指定房产交易会附带额外优惠,例如发展商或卖家提供的现金回扣或折扣。具体安排视乎房产及双方同意的条款。
您仍然是通过合法交易购买真实房产。若申请银行贷款,房贷依然需要偿还。现金回扣是交易中的另一项安排,必须解释清楚并妥善记录。
优惠可能降低实际购房成本,也可能是另有书面记录的付款。金额、时间及处理方式必须符合贷款要求与法律文件。
四个部分要看清楚
- 01
房产本身
买的是什么,以及实际成交价。
- 02
买卖协议
书面列明的购买条款、费用及优惠。
- 03
银行贷款
获批贷款额、每月供款及银行条件。
- 04
可能获得的现金回扣
现金回扣如何处理,以及何时到期支付。
这些都是同一笔交易的组成部分,并不代表保证批准或付款。
找到喜欢的房产了?
先问清楚这五件事。
- 实际成交价是多少?
- 银行能批准多少贷款?
- 书面列明的现金回扣或折扣是什么?
- 我自己需要准备多少钱?
- 每月需要承担多少?
“别只因为现金回扣吸引就买房。整笔交易都适合您的需求与负担能力,才值得考虑。”
一个简单的
房产现金回扣例子。
房价、可能获得的现金回扣,以及房贷月供是不同的数字,请分开计算。
共管公寓示例贷款假设
- 年利率
- 4.0%
- 贷款年限
- 35年
- 贷款金额
- RM400,000
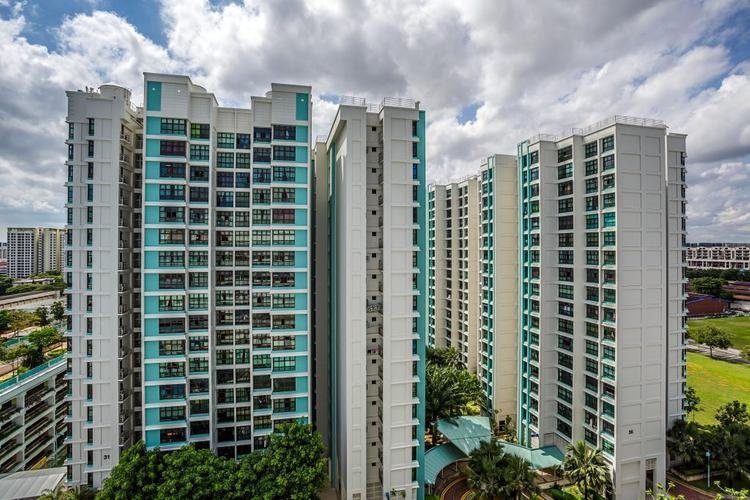
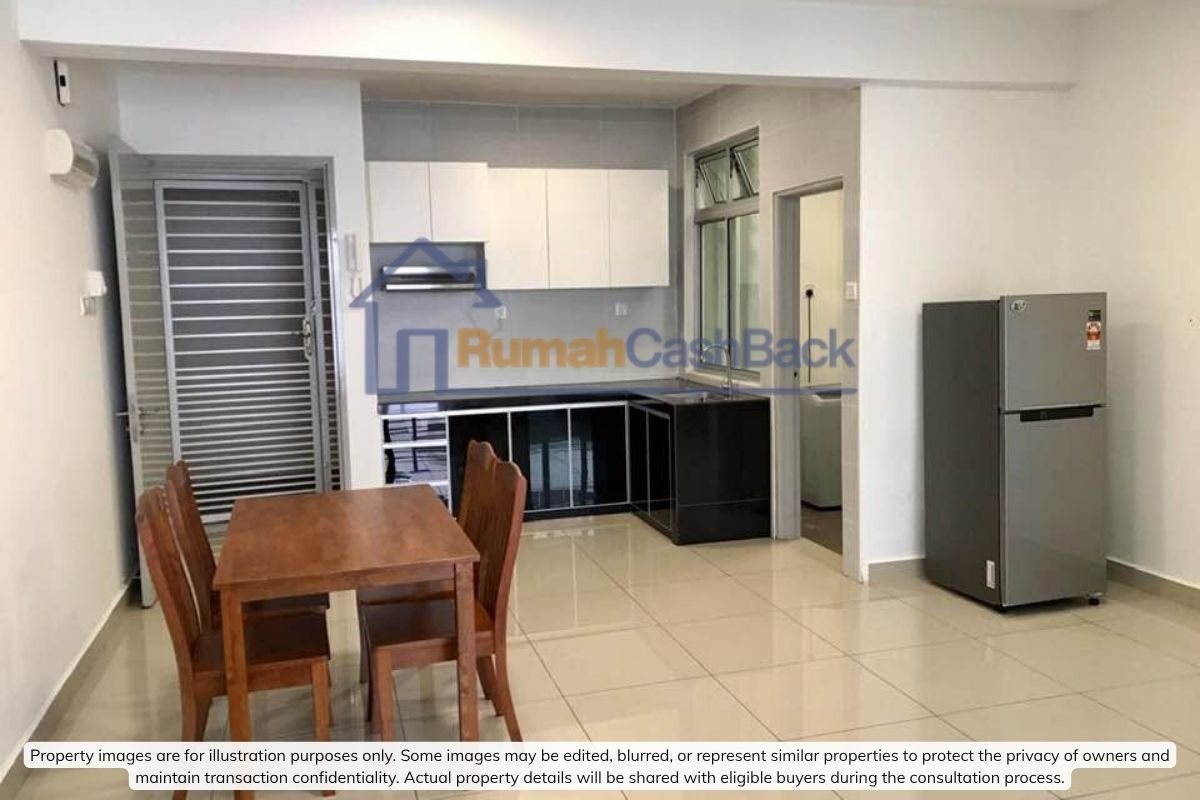
所有数字仅为教学示例。照片并不代表售价 RM500,000 的房源。
本示例采用的房产价格。
这是可能提供的交易优惠,并非额外银行贷款,也不保证会有现金存入您的账户。
本例需要偿还的贷款额。这是独立假设,并非“房价减现金回扣”。
以贷款 RM400,000、35年、年利率4.0%计算。
优惠如何处理,很重要
实际优惠取决于记录及执行方式。减价、折扣或付款安排都应如实披露,并在贷款与法律文件中妥善处理。
示例贷款不代表一定获批
银行会自行评估房价、扣除优惠后的实际价格、估值及您的资格。实际批准额可能较高或较低,利率与月供也会因贷款产品而不同。
如果拿来出租呢?
假设每月收到 RM1,600 租金。
您每月大约还需补上 RM171,尚未计入其他房产开销。 管理费、维修、保险、税费、空置期及其他费用,都会增加您需要承担的金额。
现金回扣是交易中可能获得的优惠,租金则是租客每月可能支付的收入。计算每月出租现金流时,不应将两者混在一起。
现金回扣吸引之余,
房产本身也要值得买。
现金回扣可以吸引注意,但房产本身仍需符合您的需求。我们建议买家先核实以下四点。
没有现金回扣,您还会想买吗?
看看地点、屋况、周边设施及交通,考虑是否适合自住或出租。即使有现金回扣,不合适的房产也不会因此变合适。
没有租客时,您供得起吗?
把房贷与现有负担一起计算,也要预留管理费、维修、保险、税费及空置期开销。不要依赖一次性现金回扣填补长期缺口。
实际拿到什么,什么时候拿?
问清楚优惠由谁提供、如何记录、有什么条件、何时支付,并核实它在售价、银行贷款及法律文件中如何反映。
完成交易前,需要先付什么?
索取订金、律师费、印花税、贷款费用及其他收费的书面明细,并问清楚哪些要先付。现金回扣不会自动免除这些费用。
我们陪您
逐项看清楚。
Citi Harta Tanah 协助您了解房产及交易细节。您应有充足时间提问,再决定是否继续。
- 01
告诉我们您的计划
说明预算、现有负担,以及打算自住还是出租。
- 02
了解合适房源
一起查看地点、售价、屋况及现有资料,也可提出看房要求并确认最新房源情况。
- 03
讨论贷款安排
我们会说明初步了解资格所需的资料。银行会独立评估,并决定是否批准贷款。
- 04
核实文件
承诺购买前,请与银行及法律专业人士核实成交价、优惠、费用和条件。
- 05
完成交易,做好后续规划
按要求完成买卖及贷款程序。现金回扣依照书面条件和时间处理,并须规划未来供款及持续持有成本。
每个人都符合现金回扣房产的购买资格吗?
不是。具体房产、交易条款及个人财务状况都会影响资格。初步咨询不等于贷款批准,最终由银行决定。
有现金回扣就不需要准备前期资金吗?
不是。您可能仍须准备订金、律师费、印花税及其他费用。请索取该房产的完整费用明细和付款日期。
现金回扣由谁付,什么时候可以收到?
视乎与发展商或卖家的安排。请以书面确认金额、付款方、条件及时间。不要以为贷款获批后就会自动收到现金回扣。
为什么需要向银行披露优惠?
贷款必须根据真实交易资料评估。请向银行和律师确认优惠应如何披露及列入文件,不应隐瞒,也不应只依赖私下口头承诺。
现金回扣可以用来长期支付月供吗?
交易优惠与持续收入不同。即使收到现金,房贷仍需偿还。请评估自己长期承担月供及其他开销的能力。
租金比月供低怎么办?
您需要自备资金补足差额,并承担其他费用。也要预留空置期及维修开销。租金与出租率均不获保证。
这与现有房屋再融资一样吗?
不同。本页说明的是购买可能附带优惠的房产;再融资则是为您已拥有的房产更换贷款安排。
第一次咨询需要准备什么?
先准备心仪地区、预算、用途及想问的问题。团队会说明后续可能需要什么资料。个人文件只应通过双方同意的渠道提交。